Казахстанский АПК 2026: «Контейнерная революция» или инфраструктурный паралич?
Казахстанский АПК 2026: «Контейнерная революция» или инфраструктурный паралич? Пять экспертов вынесли вердикт: эра зерновозов закончена. Либо вы встраиваетесь в «цифровой коридор», либо остаетесь с неликвидным зерном на току. Даже базовый сценарий не сулит покоя: это «вязкая стагнация», где рынок раскалывается на два лагеря, а мелкие хозяйства рискуют оказаться за бортом из-за отсутствия оборудования для фасовки и доступа к хабам. Вероятность кризиса и стагнации превышает 70%, и триггеры уже за
Эксперт №1
Стратегический прогноз по логистике АПК Казахстана на 2026 год.
Ключевой тренд — принудительная «контейнеризация» из-за дефицита и износа зерновозов.
1. Сценарный прогноз (2026)
Благоприятный: «Цифровой коридор» (Вероятность 20%) Госсубсидии покрывают затраты на упаковку и логистику. Трейдеры активно забирают зерно в биг-бэгах и лайнер-бэгах. Границы с Китаем проходятся бесшовно. Для крестьян это означает быструю оплату и отсутствие затоваривания токов.
Средний: «Вязкая стагнация» (Вероятность 55% — БАЗОВЫЙ) Рынок требует контейнеры, но у крестьян нет оборудования для затарки, а на сельских тупиках — кранов. Старые вагоны списаны, новых мощностей не хватает. Трейдеры диктуют низкие цены, оправдывая их сложностью вывоза.
Неблагоприятный: «Инфраструктурный паралич» (Вероятность 25%) КТЖ отдает приоритет транзиту, блокируя экспорт местного зерна. Продкорпорация переполнена, частники уходят с рынка. Продукция теряет качество на складах из-за невозможности отгрузки.
2. Триггеры и региональная специфика
Китай: Полный переход КНР на прием только контейнеров обнулит ценность зерновозов.
Регионы: На Севере — болезненный уход от хопперов к контейнерам. На Востоке ситуация стабильнее (масличные уже в биг-бэгах). Юг зависим от вагонных поставок в Узбекистан, а Запад — от Транскаспийского маршрута, где контейнер безальтернативен.
3. Рекомендации для полеводов
В 2026 году ликвидность зерна зависит от его упаковки, а не только от класса.
Инвестируйте в упаковку: Наличие линии затарки в биг-бэги делает вас приоритетным поставщиком для трейдеров. Зерно «насыпью в Камаз» будет продаваться с огромным дисконтом.
Осваивайте лайнер-бэги: Умение грузить вкладыши в контейнеры на своем току открывает доступ к прямым экспортным контрактам.
Кооперация: Формируйте с соседями партии, кратные контейнерному поезду (40-50 платформ). Одиночные вагоны КТЖ будет подавать в последнюю очередь.
Цифровой учет: Идеальная чистота документов в ИС — обязательное условие, иначе трейдер не рискнет связываться с вашим товаром из-за рисков на границе.
Ваше зерно — это товар только тогда, когда оно упаковано и готово к погрузке в контейнер.
Эксперт №2
Сценарный прогноз на 2026 год (с трендом на контейнеризацию)
Суть изменений: Активный переход трейдеров и ГПК с зерновозов на контейнеры. Это создаёт новые условия сбыта, где ключевыми становятся качество зерна, логистическая гибкость и возможность поставки средними партиями (от 20 тонн).
1. Благоприятный сценарий: «Контейнерный прорыв» (Вероятность: 20%)
Быстрое развитие сети контейнерных хабов и цифровых площадок. Крестьяне, способные поставлять стандартизированное, чистое зерно к хабу, получают надбавку 5-15%. Появляется возможность продажи средних партий через трейдеров напрямую на экспорт.
Регионы: Максимальная выгода для Востока и Юга (экспорт в Китай и ЦА). Запад выигрывает от экспорта премиум-культур через Каспий. Север и Центр снижают зависимость от дефицита зерновозов.
2. Средний сценарий: «Двойная логистика» (Вероятность: 50%)
Контейнеризация развивается очагами, создавая двухуровневый рынок. Основной объём зерна низких классов продаётся навалом по низкой цене. Контейнеры становятся каналом сбыта только для крупных хозяйств или кооперативов с высококачественной продукцией, расположенных рядом с хабами. Для большинства крестьян тренд остаётся сложным и экономически невыгодным.
Регионы: Возникают «логистические островки» — регионы с хабами (Восток) получают преимущество перед теми, где их нет (Центр).
3. Неблагоприятный сценарий: «Хаотичный переход» (Вероятность: 30%)
Стихийный переход вызывает хаос: рост числа недобросовестных посредников, простой контейнеров (демередж), поставка повреждённой тары и локальные ценовые сговоры вокруг хабов. Традиционные каналы сбыта разрушаются быстрее, чем создаются новые. Крестьяне несут убытки от штрафов и порчи зерна.
Регионы: Наибольший ущерб для Севера и Центра. Юг устойчивее за счёт внутреннего рынка.
Триггеры сценариев
К лучшему: Массовое строительство хабов; госсубсидии на контейнерные перевозки; единые стандарты качества.
К худшему: Отсутствие госрегулирования; аварии и скандалы с порчей зерна; резкий рост мировой аренды контейнеров.
Закрепление среднего сценария: Медленное развитие инфраструктуры; дисбаланс порожних контейнеров; непрозрачные тарифы на доставку до хаба.
Ключевые рекомендации крестьянам
Стратегия: Оценить готовность к контейнеризации. Для большинства единственный путь — кооперация.
Диагностика: Рассчитайте стоимость доставки зерна до ближайшего хаба. Если >5-7% от цены зерна — тренд для вас пока невыгоден. Оцените, можете ли вы стабильно производить партии высокого класса.
Кооперация — главный инструмент: Объединяйтесь для создания «контейнерных пулов». Совместно арендуйте погрузочную технику, ведите переговоры с хабами об оптовых тарифах, стандартизируйте качество. Это резко снизит издержки и увеличит переговорную силу.
Инвестиции: Рассмотрите модульные хранилища с вентиляцией для подготовки однородных партий, а не дорогие элеваторы.
Региональная тактика:
Восток/Юг: Активно вступайте в кооперативы под экспорт в Китай/ЦА. Фокус на масличные и бобовые.
Запад: Давите на создание прозрачных условий работы портового хаба в Актау.
Север/Центр: Лоббируйте строительство хабов внутри регионов. Пока их нет, используйте гибридную модель: основной объём — традиционно, премиум-часть — через контейнеры.
Итог: Контейнеризация — смена парадигмы. В одиночку мелкому производителю не выиграть. Кооперация, повышение качества и инвестиции в логистическую грамотность — обязательные условия для успеха в новой реальности.
Эксперт №3
Прогноз на 2026 год для крестьян Казахстана
АПК → полеводство → логистика → влияние на цену и спрос
Ключевой тренд логистики
К 2026 году логистика сельхозпродукции в Казахстане всё заметнее смещается от классических зерновозов и биг-бегов к контейнерным перевозкам. Крестьяне по-прежнему редко продают продукцию напрямую за границу — основными покупателями остаются Продкорпорация и частные трейдеры. Однако именно трейдеры всё чаще используют контейнеры для вывоза продукции.
Контейнеры дают им гибкость: меньше зависимость от дефицита зерновозов, ниже риски простоев на границе, возможность работать меньшими партиями и расширять географию поставок. Это напрямую влияет на закупочные цены у крестьянина: они становятся стабильнее, хотя и без резких пиков.
Как это отражается на цене
При наличии контейнерной логистики трейдеры реже снижают цену из-за «невозможности вывоза». Закупки становятся более равномерными в течение сезона. Особенно это заметно по масличным и бобовым культурам. Массовая пшеница остаётся более уязвимой, так как сильнее привязана к зерновозам и в пик уборки чаще сталкивается с ценовым давлением.
Благоприятный сценарий (вероятность ~30%)
Контейнеры становятся массовым инструментом трейдеров. Стабильно работают направления Китай, Центральная Азия, Иран, Каспий. Продкорпорация активно участвует в закупках и логистике, сглаживая рынок.
Цены для крестьянина не максимальные, но стабильные, без резких провалов в уборку. Восток и юг выигрывают больше всего. Север и центр всё ещё зависят от зерновозов, но давление на цену снижается. Запад постепенно подключается через каспийские маршруты.
Средний (базовый) сценарий (вероятность ~45%)
Контейнеризация развивается, но не заменяет зерновозы полностью. Контейнеры доступны не всем и не для всех культур. В уборку сохраняется дефицит вагонов, из-за чего цены на массовые культуры снижаются.
Рынок делится: культуры, удобные для контейнеров, продаются стабильнее, пшеница остаётся волатильной. Восток и юг выглядят лучше среднего, север и центр испытывают ценовое давление в сезон, запад остаётся ограниченным рынком.
Неблагоприятный сценарий (вероятность ~25%)
Контейнеры дороги и заняты другими грузами, зерновозов не хватает, тарифы растут. Трейдеры сокращают закупки и работают только под контракты. Продкорпорация не успевает стабилизировать рынок.
В уборку цены резко падают, особенно по пшенице. Зерно накапливается на складах, хозяйства слабо обеспеченные оборотными средствами вынуждены продавать в минус. Наиболее уязвимы север и центр, юг частично компенсирует ситуацию за счёт диверсификации.
Триггеры изменения сценариев
Вероятность благоприятного сценария растёт при ранних и понятных закупках Продкорпорации, наличии контейнеров и вагонов в сезон, стабильных тарифах и отсутствии транзитных ограничений.
Неблагоприятный сценарий усиливается при дефиците подвижного состава, росте тарифов, сбоях транзита и запоздалых действиях государства.
Рекомендации крестьянам
Ориентироваться стоит не на мировые цены, а на реальное поведение трейдеров и доступную им логистику. Критично важно не зависеть от одного покупателя, одной культуры и одного канала сбыта.
Наличие хранения и возможность продать урожай через 1–2 месяца после уборки часто важнее, чем максимальная урожайность. При планировании посевов стоит учитывать, какие культуры лучше вписываются в контейнерную логистику: масличные, бобовые и нишевые культуры в среднем продаются стабильнее.
Ключевой вывод
В 2026 году цена для крестьянина определяется не столько урожаем, сколько тем, может ли трейдер быстро и без риска вывезти эту продукцию — всё чаще именно в контейнере, а не в зерновозе.
Эксперт №4
Прогноз логистической ситуации для крестьян Казахстана в 2026 году
Крестьяне в Казахстане почти не экспортируют напрямую. Урожай реализуется через Государственную продовольственную корпорацию (ГПК), частных трейдеров (как казахстанских, так и международных) и местных перекупщиков. От логистических возможностей этих покупателей напрямую зависит, приедут ли они за урожаем, когда и по какой цене.
Главный тренд: переход на контейнеры
В 2026 году ускоряется отказ от традиционных зерновозов и нестандартизированных биг-бегов в пользу контейнерных перевозок — особенно при экспорте в Китай, Центральную Азию и через порт Актау.
Причины: меньше потерь, проще страховать, выше требования импортёров. Трейдеры всё чаще требуют зерно чистое, сухое и упакованное в стандартные биг-беги (1–1,5 т) или мешки по 50 кг.
Для крестьян это означает: кто не фасует — продаёт дешевле или не продаёт вовсе.
Сценарии на 2026 год
Благоприятный (20%): трейдеры активно закупают фасованную продукцию, ГПК поддерживает цены, логистика стабильна. Фермеры с базовой фасовкой получают на 10–20% выше себестоимости.
Неблагоприятный (20%): трейдеры отказываются от насыпного зерна, ГПК не вмешивается, мировые рынки нестабильны. Мелкие фермеры вынуждены продавать с убытком или хранить без условий.
Средний (60%): рынок раскалывается. Кто фасует — продаёт по рыночной цене. Кто нет — по минимальной. Это становится новой нормой.
Что может изменить сценарий
Рост экспорта в Китай и ЦА, субсидии на фасовочное оборудование и активность ГПК повышают шансы на благоприятный исход. Сбои в работе сухих портов (Хоргос, Астана-Логистик), рекордный урожай без роста инфраструктуры или ужесточение требований импортёров — наоборот, толкают к неблагоприятному сценарию.
Региональные особенности
Восток (ВКО, Абайская, Павлодарская): слабая фасовка, зависимость от РФ. Высокий риск при снижении российского импорта.
Север (Костанайская, СКО): крупные холдинги фасуют, мелкие — нет. Растёт разрыв между «двумя рынками».
Центр (Акмолинская, Карагандинская): умеренный прогресс, кооперация развивается. Ситуация — в рамках среднего сценария.
Юг (Алматинская, Туркестанская): лидер по адаптации. Близость к ЦА стимулирует фасовку. Наибольшие шансы на благоприятный сценарий.
Запад (Атырауская, Мангистауская): порт Актау модернизируется, но фермеры не готовы. Риск неблагоприятного развития.
Рекомендации крестьянам
Инвестируйте в базовую фасовку — даже простая линия за 3–5 млн тг окупается за 1–2 сезона.
Объединяйтесь с соседями — кооперативы снижают издержки и усиливают позиции при переговорах.
Следите за требованиями трейдеров: влажность ≤14%, засорённость ≤2%, стандартная упаковка.
Храните урожай с сохранением качества — аэрация, чистота, защита от влаги.
Выбирайте культуры под контейнерный экспорт: нут, чечевица, горох, просо. Пшеница насыпью теряет ликвидность.
Используйте госпрограммы — субсидии на оборудование доступны через «Агробизнес» и «Еңбек».
Вывод
К 2026 году логистика в АПК Казахстана окончательно переходит от «массового потока» к «упакованной цепочке». Контейнер — не опция, а условие доступа к рынку.
Главное правило: не просто собрать урожай, а собрать и упаковать его так, чтобы трейдеру было выгодно загрузить его в контейнер. Кто адаптируется — получает цену. Кто нет — остаётся с убытком.
Эксперт №5
Прогноз логистики продукции в АПК Казахстана на 2026 год (с учётом тренда контейнеризации)
На начало 2026 года фермеры полеводства Казахстана зависят от посредников — Продкорпорации и частных трейдеров. Продкорпорация стабилизирует цены через форвардные закупки и экспорт, выделяя субсидии на транспорт (30 млрд тенге). Логистика напрямую влияет на закупочные цены: задержки снижают их, эффективный экспорт — повышает. В 2025 году урожай превысил 27 млн тонн, экспорт — 13 млн тонн, с сезонными перегрузками ЖД и портов. Субсидии продолжаются до сентября 2026 года.
Ключевой тренд — переход к контейнеризации: отказ от зерновозов и биг-бегов в пользу контейнеров с лайнерами. Это развивает Средний коридор (TITR), снижает потери (на 5–10%), ускоряет перевозки и упрощает экспорт в Китай, Иран, ЕС. Цель на 2026 год — 90 тыс. TEU. Переход требует инвестиций в элеваторы, поэтому в малых хозяйствах идёт медленно. Для фермеров это означает более стабильные цены, но необходимость адаптации.
Мировые факторы: спрос на масличные/бобовые, влияние погоды и барьеров транзита. Глобальный избыток зерна давит на цены, но субсидии и контейнеризация смягчают эффект.
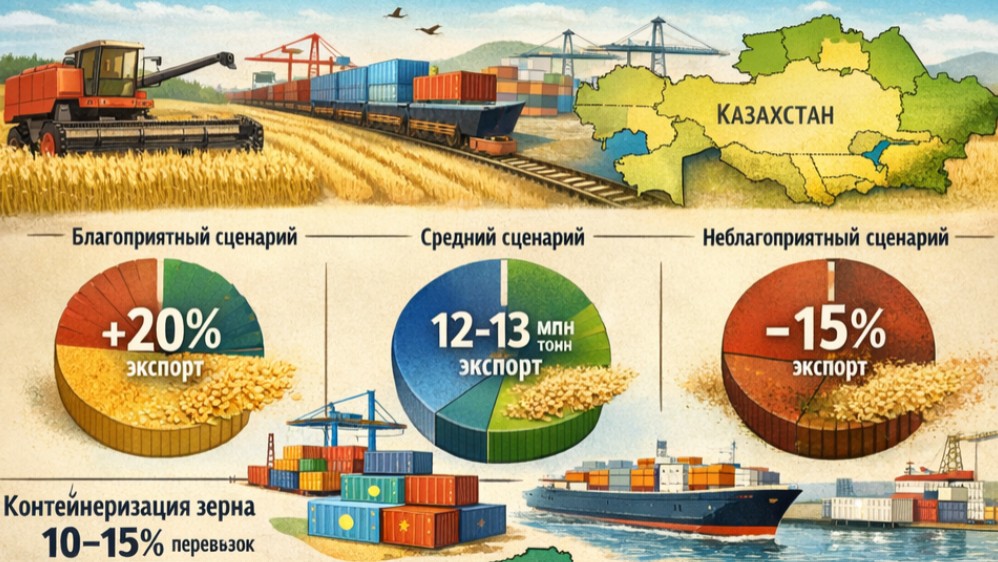
Средний (базовый) сценарий — реалистичный: умеренный рост с сезонными вызовами (экспорт 12–13 млн тонн, стабильные цены).
Общий прогноз для Казахстана
Ожидаемый экспорт >12 млн тонн, контейнеризация 10–15% перевозок.
Благоприятный сценарий (30%)
Эффективная логистика (+10–15% пропускной способности), контейнеризация до 20% (затраты –10–15%), цены +15–20%, экспорт +20%.
Триггеры: новые маршруты, падение топлива, рост биоэтанола, освоение субсидий, рост TEU до 90 тыс. (+10–15%).
Средний сценарий (50%)
Сезонные задержки, контейнеризация 10–15%, цены стабильны/+5–10%, экспорт 12–13 млн тонн.
Триггеры: умеренная погода, сохранение субсидий, рост транзита 20% (+10%).
Неблагоприятный сценарий (20%)
Задержки +20–30%, медленная контейнеризация, цены –10–20%, экспорт –15%.
Триггеры: засухи, рост энергоносителей, ограничения транзита, сбои TITR (+15%).
Региональные прогнозы
Север (Костанайская, СКО). Зависимость от ЖД. Благоприятный: контейнеризация +20%, цены +15%; средний: сезонные задержки; неблагоприятный: цены –20%. Вероятности: 35%/45%/20%.
Восток (ВКО, Абайская, Павлодарская). Транзит в Китай. Благоприятный: спрос +20%; средний: умеренные задержки; неблагоприятный: цены –15%. Вероятности: 25%/55%/20%.
Центр (Акмолинская, Карагандинская). Внутренний рынок. Благоприятный: цены +10%; средний: пики на дорогах; неблагоприятный: спрос –10%. Вероятности: 30%/50%/20%.
Юг (Алматы, Шымкент, Туркестанская и др.). Масличные/бобовые. Благоприятный: рост +15%; средний: автоперегрузки; неблагоприятный: цены –25%. Вероятности: 30%/50%/20%.
Запад (Актюбинская, Мангистауская и др.). Порт Актау. Благоприятный: цены +20%; средний: морские задержки; неблагоприятный: спрос –20%. Вероятности: 25%/50%/25%.
Рекомендации для фермеров
Заключайте форвардные контракты с Продкорпорацией или трейдерами-контейнеристами для лучших цен и фиксирования условий упаковки.
Диверсифицируйте культуры: увеличивайте масличные и бобовые — выше спрос и цены, контейнеры подходят лучше.
Храните урожай с сохранением качества — аэрация, чистота, защита от влаги.
Выбирайте культуры под контейнерный экспорт: нут, чечевица, горох, просо. Пшеница насыпью теряет ликвидность.
Используйте госпрограммы — субсидии на оборудование доступны через «Агробизнес» и «Еңбек».
Вывод
К 2026 году логистика в АПК Казахстана окончательно переходит от «массового потока» к «упакованной цепочке». Контейнер — не опция, а условие доступа к рынку.
Главное правило: не просто собрать урожай, а собрать и упаковать его так, чтобы трейдеру было выгодно загрузить его в контейнер. Кто адаптируется — получает цену. Кто нет — остаётся с убытком.
Add new comment

Comments